원하는 방법 또는 공식을 선택하십시오.
단일 지수 평활
부드화된 값은 두 가지 방법으로 얻습니다: Minitab에서 생성한 최적 가중치를 사용하는 것과 지정한 가중치를 사용하는 것입니다.
최적 ARIMA 가중치
- Minitab은 상수 없이 ARIMA(0,1,1) 모델에 맞고 적합 데이터를 저장합니다.
- 단일 지수 평활화 분석의 초기 평활화 값은 ARIMA 모델에서 처음으로 누락되지 않은 적합 값입니다.
- 피팅이 한 시간 단위로 지연되기 때문에, Minitab은 백캐스팅을 사용해 초기 적합값(시간 1)을 계산합니다:
- 초기 적합 값 = [첫 번째 평활화 값 – α (첫 번째 데이터 값)] / (1 – α)
표기법
| 용어 | 설명 |
|---|---|
| 1 – α | α가 평활화 상수인 MA 매개변수를 추정합니다. |
지정된 가중치
- Minitab에서는 (시간 0에서의) 초기 평활값에 대해 처음 6개(또는 N < 6인 경우 N개) 관측치의 평균을 사용합니다. 또한 Minitab에서는 (시간 0에서의) 초기 적합치에 대해 처음 6개(또는 N < 6인 경우 N개) 관측치의 평균을 사용합니다. 적합치(i) = 평활값(i – 1)입니다.
- 이후 평활값은 다음 공식으로 계산됩니다.
- 시간 T = α ( t에서의 데이터) + (1 – α) (시간 t – 1 때 평활화된 값)
표기법
| 용어 | 설명 |
|---|---|
| α | 가중치 |
예측값
시간 t에서의 적합치는 시간 t – 1에서의 평활값이고 예측값은 예측시점에서의 적합치입니다. 10 시간 단위 이후를 예측할 경우 각 시간에 대해 예측된 값은 예측시점에서의 적합치가 됩니다. 평활에는 예측시점까지의 데이터가 사용됩니다.
단순 예측에서 시간 t에 대한 예측값은 시간 t – 1에서의 데이터 값입니다. 단순 예측값을 제공하려면 가중치를 1로 하여 단일 지수 평활을 수행합니다.
예측 한계
공식
평균 절대 편차(MAD)를 기반으로 합니다. 상한 및 하한에 대한 공식은 다음과 같습니다.
- 상한 = 예측값 + 1.96 × 1.25 × MAD
- 하한 = 예측값 – 1.96 × 1.25 × MAD
값 1.25는 표준 편차의 평균 절대 편차에 대한 대략적인 비율 상수입니다. 따라서 1.25 × MAD는 거의 표준 편차와 같습니다.
MAPE
평균 절대 백분율 오차(MAPE)는 적합된 시계열 값의 정확도를 측정합니다. MAPE는 정확도를 백분율로 표시합니다.
공식
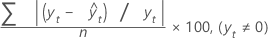
표기법
| 용어 | 설명 |
|---|---|
| yt | 시간 t에서의 실제 값 |
 | 적합치 |
| n | 관측치 수 |
MAD
평균 절대 편차(MAD)는 적합된 시계열 값의 정확도를 측정합니다. MAD는 데이터와 같은 단위로 정확도를 표시하여 오차의 양을 개념화하는 데 사용됩니다.
공식
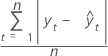
표기법
| 용어 | 설명 |
|---|---|
| yt | 시간 t에서의 실제 값 |
 | 적합치 |
| n | 관측치 수 |
MSD
평균 제곱 편차(MSD)는 모형에 관계없이 항상 동일한 분모 n을 사용하여 계산됩니다. MSD는 매우 큰 예측 오차에 대해 MAD보다 더 민감한 측도입니다.
공식
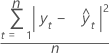
표기법
| 용어 | 설명 |
|---|---|
| yt | 시간 t에서의 실제 값 |
 | 적합치 |
| n | 관측치 수 |
